
Чи всі роботодавці подаватимуть Звіт із внеску? Які показники вносити до нього? Як уточнювати суму внеску за минулі періоди? Ці запитання прояснилися у затвердженій формі Звіту з внеску. Експерт пояснює деталі та наводить зразок заповненого Звіту
Роботодавці нарешті отримали довгоочікувану форму звіту про обчислення, нарахування і сплату внеску на підтримку працевлаштування осіб з інвалідністю (далі — Звіт). Його форму Мінфін затвердив наказом від 25.08.2026 № 453 (далі — Наказ № 453), який набере чинності з дня його офіційного опублікування. Орієнтовно це станеться у вересні 2026-го.
Окремого порядку заповнення Звіту не визначили. Пояснення, як його заповнювати, шукайте у примітках до Звіту (далі — Примітки).
Коли вперше подавати Звіт
Роботодавці / платники внеску на підтримку працевлаштування осіб з інвалідністю (далі — внесок) подають Звіт впродовж 40 календарних днів (к. дн.) після останнього календарного дня звітного кварталу.
Вперше Звіт мали подавати за I квартал 2026 року не пізніше ніж 11.05.2026. Згодом сплинула й дата подання Звіту за ІІ квартал (10.08.2026), але форми не затвердили.
Гранична дата подання Звіту за ІІІ квартал 2026-го — 09.11.2026.
Звіти за звітні періоди 2026 року, граничні строки подання яких сплинули до набрання чинності Наказом № 453, подайте упродовж 40 к. дн. після останнього календарного дня звітного кварталу, в якому Наказ № 453 набере чинності.
Якщо Наказ № 453 опублікують у вересні 2026-го, роботодавці / платники внеску мають подати окремі Звіти за І, ІІ та ІІІ квартали до 09.11.2026.
Дочекайтеся, коли ДПС реалізує електронний формат Звіту і його ідентифікатор з’явиться у Електронному кабінеті та програмних продуктах для подання звітності.
Хто подає Звіт
Звіт подають роботодавці / платники внеску.
Роботодавцем є юридична особа незалежно від організаційно-правової форми, форми власності та підпорядкування, фізична особа — підприємець, які використовують працю фізичних осіб на умовах трудового договору (контракту), контракту про проходження служби або на інших умовах, передбачених законодавством (окрім цивільно-правових договорів), і несуть відповідальність за підприємство та/або установу (ст. 1 Закону України «Про основи соціальної захищеності осіб з інвалідністю в Україні» від 21.03.1991 № 875-XII; далі — Закон № 875)
Роботодавці є платниками внеску за двох умов:
- середньооблікова кількість штатних працівників облікового складу (СКШП) становить вісім і більше працівників;
- не виконаний норматив (ст. 18-2 Закону № 875).
Тобто платниками внеску є лише ті роботодавці, хто за Законом № 875 зобов’язаний сплачувати внесок.
Усі роботодавці без винятків власноруч обчислюють показник нормативу та визначають, чи дотримали його і в якому обсязі.
На замітку
Округліть показник до цілого числа за математичними правилами (ч. 7 ст. 18-2 Закону № 875)
Якщо СКШП становить вісім і більше працівників і підприємство не виконало нормативу, воно є платником внеску. Тоді заповніть один із рядків графи 09 Звіту, де оберіть свою категорію:
- 091 — СКШП за квартал від 8 до 25 працівників;
- 092 — СКШП за квартал понад 2 працівників;
- 093 — підприємство, установа, організація, основним видом діяльності якої є реабілітація осіб з інвалідністю, навчання таких осіб або догляд за ними.
Коли виконали норматив або СКШП на підприємстві становить сім чи менше осіб, роботодавець не є платником внеску. Тоді у Звіті не заповнюйте рядків:
- 091–093;
- 1–5 розділу I;
- 1–3 розділу ІI;
- 1–5 розділу III.
Ці поля прокресліть (у паперовій формі) або залиште порожніми — в електронній формі Звіту (п. 10 Приміток). Виняток — якщо Звіт із типом «Уточнюючий» подає роботодавець, який є правонаступником або головним підприємством (за ліквідовану філію) та уточнює показники внеску ліквідованого платника.
Тобто навіть коли СКШП на підприємстві становить 100 осіб, але норматив виконали, підприємство не є платником внеску, тож не заповнює рядок 092. Це випливає з вимоги пункту 10 Приміток. Адже рядок 09 заповнюють винятково платники внеску. Тож достеменно не зрозуміло, чи вимагатиме ДПС заповнити розділ І також від роботодавців, які виконали норматив. Адже тоді їм доведеться внести від’ємне значення до рядка 5 розділу І Звіту. Тому дочекайтеся пояснення від податківців.
Роботодавці, які не є платниками внеску, мають заповнювати лише заголовну частину (рядки 01–08 Звіту). Тобто вони подаватимуть «порожні» Звіти. Це стосується і ФОПів, у яких СКШП менше ніж 8 осіб.
Які показники вносити
Форма Звіту має заголовну частину із відомостями щодо звітного періоду і реквізитами роботодавця / платника внеску, а також три розділи, що їх заповнюють платники внеску.
У заголовній частині Звіту в рядках:
- 01 — оберіть тип Звіту «Звітний» / «Звітний новий» / «Уточнюючий»;
- 02 — зазначаєте звітний квартал, за який подаєте Звіт, та обов’язково — номер Звіту (у хронологічному порядку незалежно від типу Звіту). Коли подаєте їх за один звітний квартал, «Звітний» матиме номер 1, «Звітний новий» — 2, «Уточнюючий» — 3 і т. д.;
- 03–08 — дані роботодавця / платника внеску.
Розділ І. Показники чисельності працівників
Щоб обчислити, на яку величину не виконали норматив, зазначте в рядках 1–5:
- СКШП — підсумуйте показник за всі місяці звітного кварталу та поділіть на 3 — кількість місяців у кварталі. Вилучайте посади (професії) з Переліку штатних одиниць, що відносяться до робіт, професій з важкими, шкідливими чи небезпечними умовами праці та не включаються до середньооблікової кількості осіб штатного облікового складу під час розрахунку нормативу робочих місць для працевлаштування осіб з інвалідністю, затвердженого постановою КМУ від 01.04.2026 № 490;
- зовнішніх сумісників в еквіваленті повної зайнятості за звітний період, щоб надалі визначити середньомісячну зарплату на одного працівника. Обчисліть його за Інструкцією зі статистики кількості працівників, затвердженою наказом Держстату від 28.09.2005 № 286 (далі — Інструкція № 286). Враховуйте також вимоги Порядку обчислення середньомісячної заробітної плати (винагороди) для розрахунку внеску на підтримку працевлаштування осіб з інвалідністю, затвердженого постановою КМУ від 25.02.2026 № 268 (далі — Порядок № 268);
- норматив, що розрахував платник, — обчисліть залежно від величини СКШП;
- СКШП осіб з інвалідністю — також за методологією з Інструкції № 286. Можете взяти цифри з рядка 101.1 Об’єднаної звітності, якщо нараховували працівникам з інвалідністю зарплату, вищу за мінімальну. Якщо комусь із них нараховували мінімальну зарплату або меншу суму, таких осіб вилучайте із розрахунку;
- із них осіб з інвалідністю першої групи (незалежно від причин встановлення) та/або осіб з інвалідністю другої групи з порушеннями зору або психічними розладами. Цей показник Обчисліть і внесіть окремо. Також не включайте до розрахунку працівників з інвалідністю, яким нараховували зарплату на рівні мінімальної або меншу за неї;
- різницю між нормативом і СКШП осіб з інвалідністю (ряд. 3 — (ряд. 4 — ряд. 4.1) — ряд. 4.1 × 2). Цю величину використаєте у формулі розрахунку внеску.
Наприкінці розділу І визначте, на яку кількість осіб з інвалідністю не виконали нормативу і за яких доведеться сплатити внесок.
Розділ ІІ. Сумові показники для розрахунку внеску
Коли визначили норматив і показники СКШП, обчисліть решту складових із формули внеску. Їх покажете в рядках 1–3 розділу ІІ.
Зарплату, яку нарахували за звітний період, визначте за Порядком № 268.
Середньомісячна зарплата (винагорода) у звітному періоді, розрахована на одного працівника = Нарахована зарплата за календарний квартал (ряд. 1 розд. ІІ) ÷ середня кількість працівників за квартал (ряд. 1 розд. І + ряд. 2 розд. І) ÷ кількість місяців у календарному кварталі (три).
Сума нарахованого внеску за звітний період, що підлягає сплаті, дорівнює:
40% × середньомісячна зарплата на одного працівника (ряд. 2 розд. II) × кількість місяців у календарному кварталі (три) × рядок 5 розділу І × 50% (на період воєнного стану і до останнього числа останнього місяця кварталу, в якому його припинять або скасують).
Розділ ІІІ. Сума внеску до сплати з урахуванням її коригування
Цей розділ заповнюйте лише у Звіті з типом «Уточнюючий», якщо виявили помилки за попередні періоди.
Послідовно вносьте дані до рядків:
- 1 — сума внеску, яку сплачуєте за звітний період, — дані рядка 3 розділу II останнього поданого Звіту з типом «Звітний» або «Звітний новий»;
- 2 — уточнена (правильна) сума внеску, яку сплачуєте за звітний період, у якому виявили помилку;
- 3 — сума, на яку збільшуєте розмір внеску, якщо рядок 2 розділу ІІІ > рядка 1 розділу III;
- 4 — сума, на яку зменшуєте розмір внеску, якщо рядок 2 розділу III < рядка 1 розділу III. Не можна записувати суму зі знаком «–»;
- 5 — сума пені, яку нарахували власноруч. Обчисліть її за формулою:
Y = S × K × 0,1%,
де Y — сума пені на фактично сплачену суму недоїмки зі сплати внеску (округліть до другого десяткового знака);
S — фактично сплачена сума недоїмки зі сплати внеску;
K — кількість днів прострочення платежу;
0,1% — ставка для нарахування пені.
Чи можна уточнити показники Звіту за минулі періоди
Так, щоб уточнити показники за минулі періоди, подайте Звіт із типами «Звітний новий» та «Уточнюючий». Щоб збільшити (зменшити) суму внеску у зв’язку з виправленням помилок за минулі періоди, заповніть розділ III Звіту.
Проте форма Звіту не містить граф чи умовних позначень, щоб коригувати помилкові показники в розділах І та ІІ. Тому виправляйте саме суму внеску, не коригуючи при цьому показників чисельності працівників або інших складових формули розрахунку внеску. У Звіті з типом «Уточнюючий» заповніть заголовну частину і розділ ІІІ.
Суму, на яку збільшуєте/зменшуєте внесок, зазначте в рядках 3 або 4 розділу ІІІ тільки як додатне значення. Від’ємних значень до Звіту не записуйте.
Майте на увазі! Оскільки граничні дати подання Звіту за І та ІІ квартали вже сплинули, подати за ці звітні періоди «Звітний новий» неможливо. Залишається можливість скоригувати суму внеску через Звіт типу «Уточнюючий».
Приклад
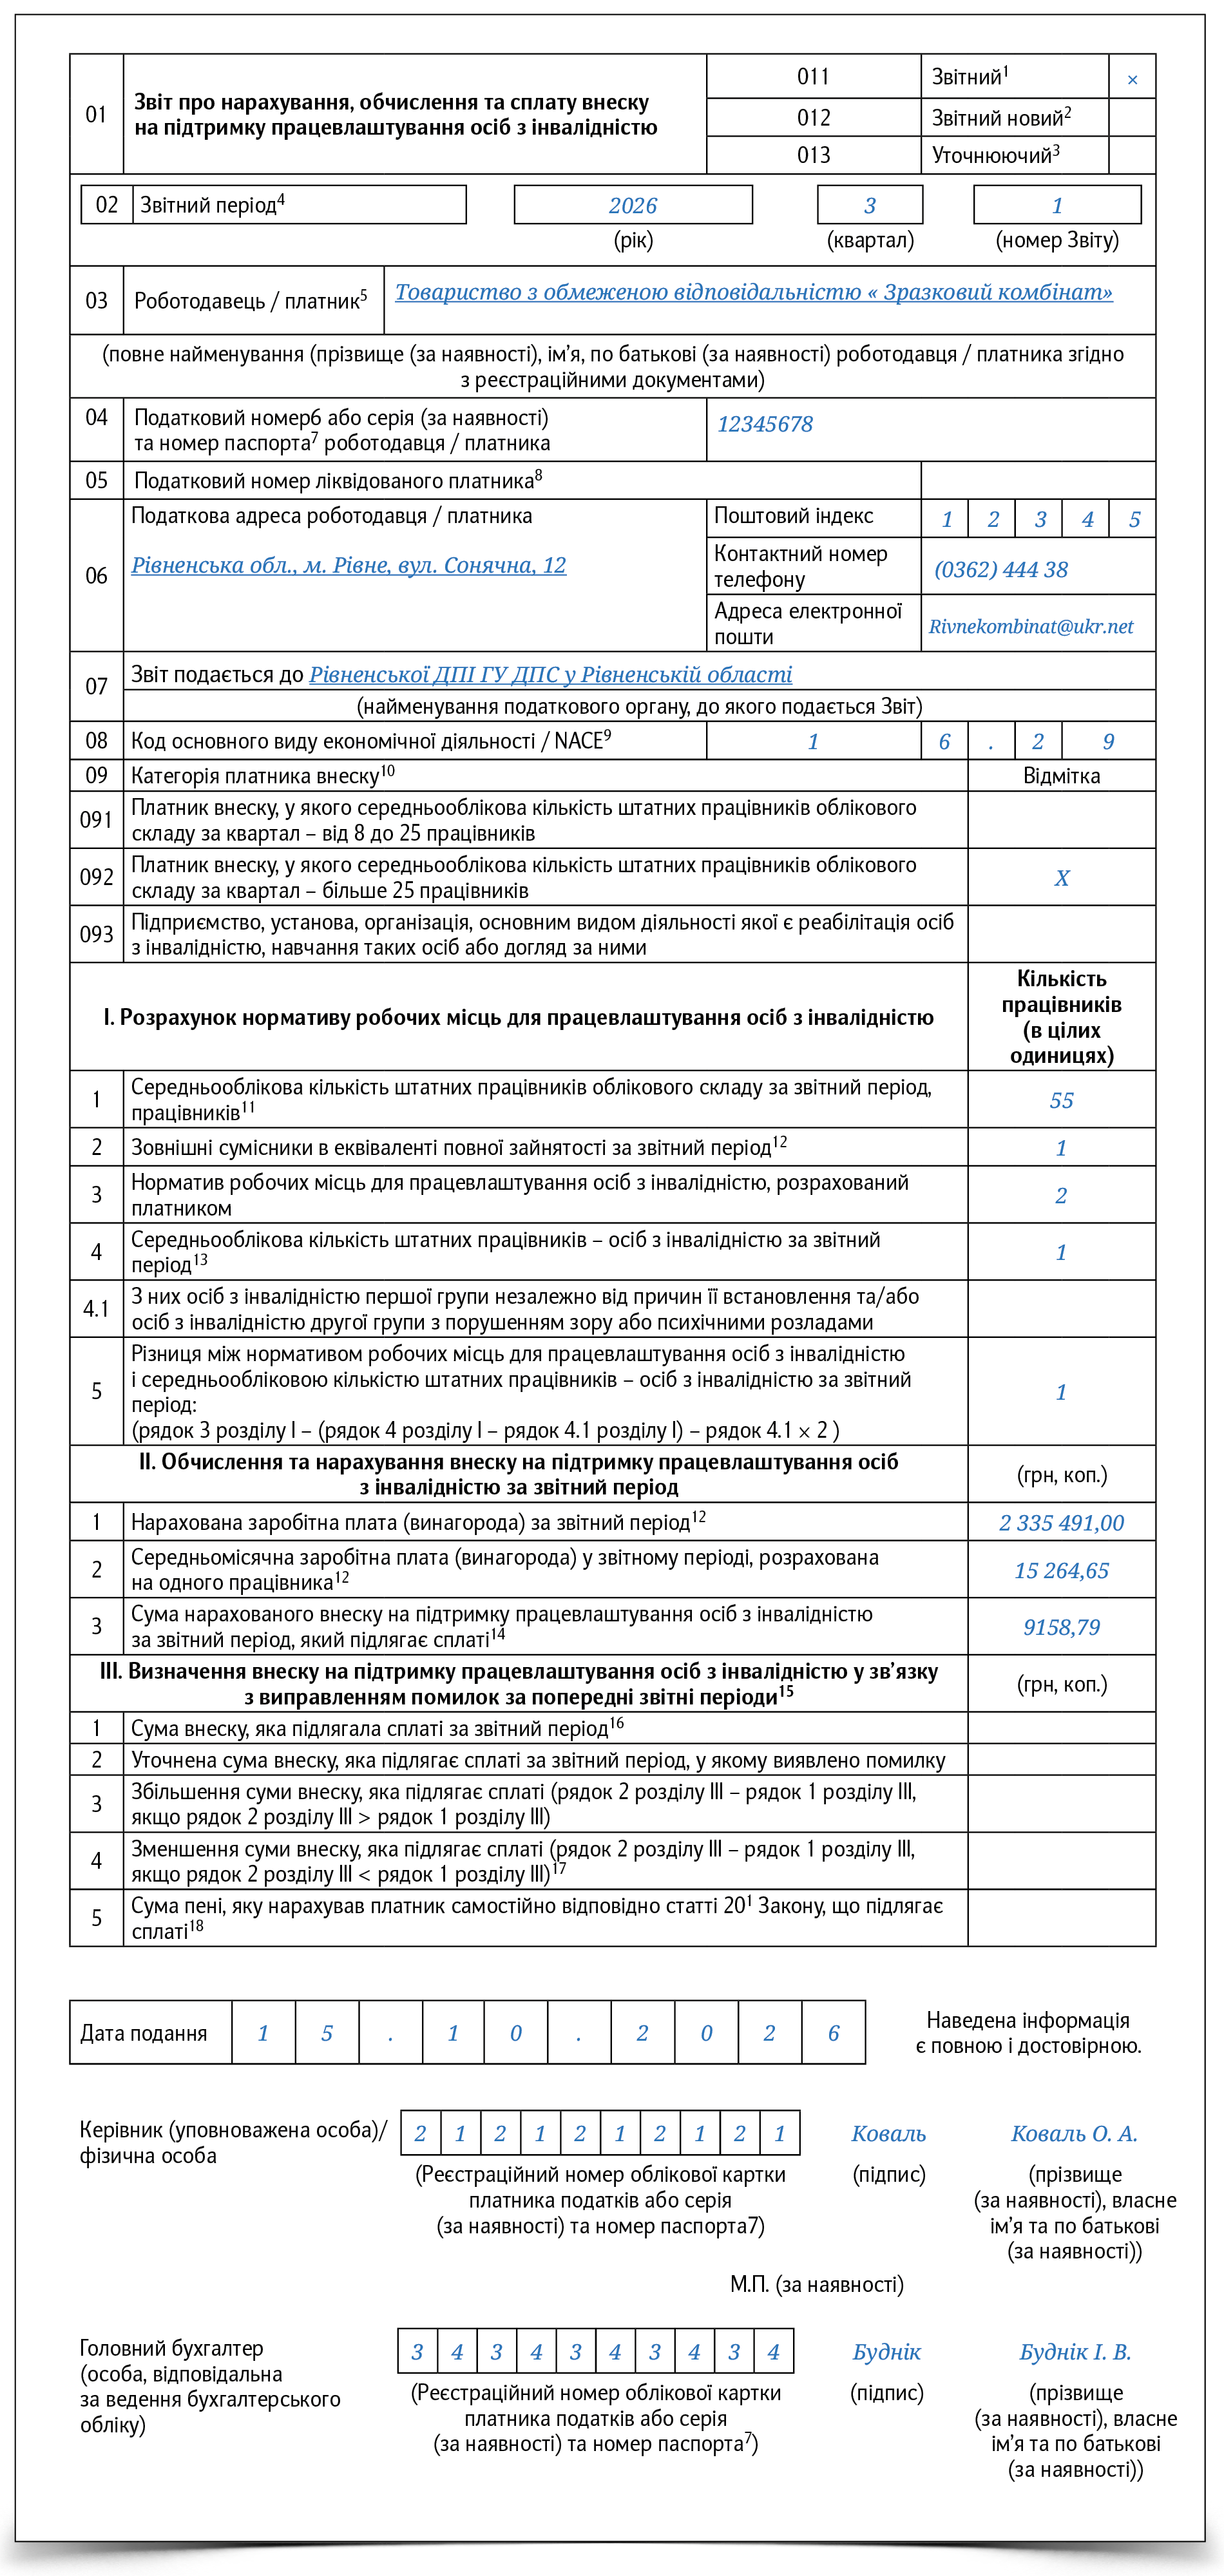
Заповнюємо Звіт за ІІІ квартал 2026 року
Підприємство обчислило для Звіту за ІІІ квартал 2026 року такі показники:
- СКШП — 55 осіб;
- норматив — 55 осіб × 4% = 2,2 ≈ 2 особи;
- СКШП осіб з інвалідністю — 1 особа;
- різниця між нормативом та СКШП осіб з інвалідністю — 1 особа;
- кількість зовнішніх сумісників в еквіваленті повної зайнятості — 1 особа;
- СКШП (для внеску) за І квартал — 50 осіб;
- сума нарахованої зарплати для розрахунку внеску — 2 335 491,00 грн.
Середня кількість працівників для внеску:
50 осіб + 1 особа = 51 особа.
Середньомісячна зарплата на одного працівника:
2 335 491,00 грн ÷ 51 особа ÷ 3 міс. = 15 264,65 грн.
Сума внеску:
40% × 15 264,65 грн × 3 міс. × (2 особи — 1 особа) × 50% = 9158,79 грн.
Зразок заповнення Звіту скачайте в Матеріалах для скачування.
Додаток
Зразок заповнення Звіту за ІІІ квартал 2026 року
Микола Кирильчук, експерт з оплати праці та податкового обліку Експертус Головбух, Київ
Посилання: https://gb.expertus.com.ua/magazines/189012
